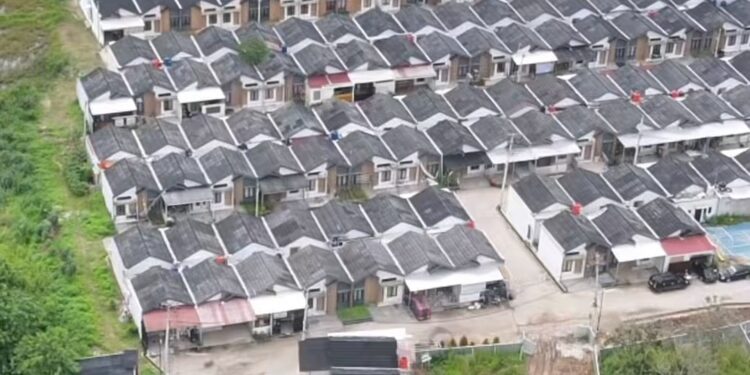
BANTEN – Jumlah rumah subsidi di Provinsi Banten yang mengalami gagal bayar maupun tidak termanfaatkan diperkirakan mencapai ratusan hingga sekitar 1.500 unit setiap tahun.
Angka tersebut mengacu pada rata-rata kuota dan realisasi Kredit Pemilikan Rumah (KPR) subsidi di Banten yang berada di kisaran 10.000 hingga 18.000 unit per tahun. Dengan demikian, tingkat rumah subsidi bermasalah tersebut diperkirakan masih berada di bawah 10 persen.
Melihat adanya potensi aset bernilai tinggi yang berisiko terbengkalai, DPD Real Estat Indonesia (REI) Banten mendukung langkah pemerintah dan perbankan untuk mengambil alih, melakukan renovasi, kemudian menjual kembali rumah subsidi bekas melalui mekanisme resmi.
Sekretaris DPD REI Banten Finndy Wong mengatakan, persentase rumah subsidi yang pada akhirnya diambil alih kembali oleh perbankan relatif kecil dibandingkan total pembangunan perumahan subsidi.
“Kalau dari persentase sebenarnya tidak sampai 10 persen. Namun daripada rumah-rumah itu terbengkalai, tentu lebih baik jika direnovasi ulang oleh pihak perbankan lalu dijual kembali. Ini jadi peluang bagus bagi masyarakat yang butuh KPR subsidi,” kata Finndy, Senin (28/9/2026).
Menurut dia, apabila dalam satu kompleks perumahan subsidi rata-rata terdapat 500 unit, jumlah rumah yang tidak terjual atau mengalami gagal bayar diperkirakan kurang dari 50 unit.
Namun, tingkat gagal bayar tersebut dapat berbeda-beda, tergantung pada sistem pengawasan dan seleksi calon pembeli yang diterapkan masing-masing pengembang.
Finndy menjelaskan, pengembang yang memiliki tim analisis internal cenderung mampu menekan rasio gagal bayar karena melakukan seleksi calon pembeli secara lebih ketat sebelum pengajuan kredit diteruskan kepada bank.
Langkah tersebut juga dinilai dapat mengurangi potensi penyalahgunaan oleh oknum pemasaran yang memanipulasi data calon konsumen demi mengejar komisi.
Di sisi lain, kondisi ekonomi debitur juga menjadi salah satu faktor yang dapat menyebabkan rumah subsidi akhirnya ditarik kembali oleh bank. Pemutusan hubungan kerja (PHK) maupun penurunan kemampuan finansial debitur dapat membuat pembayaran cicilan terhenti.
Finndy menilai, rumah subsidi yang telah menjadi aset bank sebaiknya tidak dibiarkan terbengkalai. Bank dapat melakukan perbaikan terhadap bangunan sebelum kembali memasarkannya kepada masyarakat.
Menurutnya, penjualan rumah subsidi bekas melalui mekanisme resmi perbankan juga dapat menjadi alternatif untuk mengurangi praktik pengalihan kredit atau over credit secara di bawah tangan.
“Penjualan rumah subsidi bekas melalui mekanisme resmi bank menjadi solusi penting untuk menghentikan praktik pengalihan kredit (over credit) secara di bawah tangan yang marak terjadi di masyarakat,” ujarnya.
Ia mengingatkan, transaksi pengalihan kredit yang dilakukan tanpa melibatkan bank memiliki risiko hukum bagi para pihak yang terlibat.
“Selama ini aset bank yang gagal bayar sering dijual di bawah tangan atau sekadar dijual apa adanya sebagai rumah lelang. Daripada seperti itu, lebih baik diperbaharui oleh bank dan dijual kembali dengan prosedur yang benar. Secara legal dan hukum prosedurnya sah, dan harganya pun tetap harga subsidi sesuai patokan pemerintah,” kata Finndy.
Rumah Subsidi Bekas Wajib Layak Huni
Sementara itu, Komisioner BP Tapera Heru Pudyo Nugroho mengatakan, rumah subsidi bekas yang menjadi aset perbankan tidak serta-merta langsung dijual kepada masyarakat.
Sebelum dipasarkan kembali, kondisi fisik rumah akan melalui proses perbaikan atau recondition agar memenuhi persyaratan kelayakan hunian.
“Nanti di-recondition (diperbaiki) kembali fisik asetnya, kemudian dijual lagi ke MBR baru dengan ID rumah yang baru. Itu akan mendukung (dan) mendorong juga realisasi penyaluran FLPP,” kata Heru.
Heru menegaskan, rumah subsidi yang sebelumnya mendapatkan fasilitas pembiayaan melalui Fasilitas Likuiditas Pembiayaan Perumahan (FLPP) harus tetap memenuhi standar kelayakan ketika kembali dimanfaatkan oleh masyarakat berpenghasilan rendah (MBR).
Dengan mekanisme tersebut, rumah subsidi yang sebelumnya gagal bayar tidak hanya menjadi aset yang kembali dikuasai bank, tetapi dapat dimanfaatkan kembali oleh masyarakat yang membutuhkan hunian dengan harga terjangkau. (Sumber : bantenraya.com)